Seguro residencial: o que cobre, o que não cobre e quanto custa
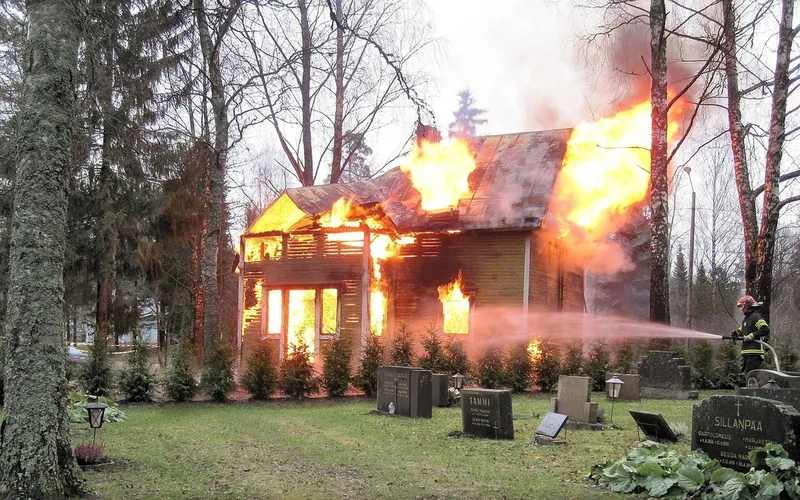
O seguro residencial protege a sua casa ou apartamento, e muitas vezes o que está dentro dele, contra prejuízos como incêndio, raio e explosão. Em toda apólice, essas três coberturas são a base. Outros riscos, como roubo, danos elétricos, vendaval e responsabilidade civil, entram como coberturas adicionais, que você escolhe.
O custo costuma ser baixo perto do valor do imóvel: em geral, abaixo de 0,5% do valor do imóvel por ano, e muitos planos ficam abaixo de R$ 100 por mês. É só uma referência, porque o preço muda conforme o imóvel, a região e as coberturas escolhidas. A seguir, você vê o que cobre, o que não cobre e como escolher.
O que o seguro residencial cobre
Toda apólice residencial tem uma cobertura básica obrigatória:
- Incêndio;
- Queda de raio;
- Explosão.
Em cima disso, você pode contratar coberturas adicionais. As mais comuns:
| Cobertura adicional | Para que serve |
|---|---|
| Roubo e furto qualificado | Cobre bens levados com arrombamento ou violência |
| Danos elétricos | Aparelhos queimados por variação de energia |
| Vendaval, granizo e fumaça | Danos causados por fenômenos da natureza |
| Alagamento e inundação | Não é automático; precisa estar contratado |
| Responsabilidade civil familiar | Danos que você ou a família causem a terceiros |
| Quebra de vidros | Vidros, espelhos e box |
| Perda ou pagamento de aluguel | Ajuda se o imóvel ficar inabitável |
| Impacto de veículos | Carro que bate no muro ou na fachada |
Além disso, muitas apólices incluem assistências: chaveiro, encanador, eletricista e outros serviços de emergência, com limite de visitas por ano.
O que o seguro residencial não cobre
Conhecer as exclusões evita frustrações. Em geral, ficam de fora:
- Desgaste, má conservação e problemas de construção: infiltração antiga, rachadura por falta de manutenção ou obra mal feita.
- Furto simples: sem arrombamento ou violência. Costuma ser tratado como exclusão, salvo cobertura específica.
- Bens de alto valor sem declaração: joias, obras de arte e coleções costumam ter limite ou exigir cobertura própria.
- Danos intencionais provocados pelo segurado.
- Alagamento sem cobertura contratada.
- Imóvel desocupado por muito tempo, conforme as condições gerais.
Tudo isso está nas condições gerais. Antes de assinar, leia o item "riscos excluídos" e o das coberturas adicionais.
Quanto custa o seguro residencial
Não existe preço fixo. Depende de:
- Valor do imóvel ou do conteúdo segurado: quanto maior, maior o prêmio.
- Tipo de imóvel: apartamento ou casa; construção; idade.
- Localização: regiões com mais roubos ou alagamentos custam mais.
- Coberturas escolhidas: cada adicional soma ao valor.
- Franquia e limites: em algumas coberturas há uma parte que fica com o segurado.
Como referência, o custo costuma ficar abaixo de 0,5% do valor do imóvel por ano. Cotações feitas em mais de um lugar ajudam a comparar. Compare as mesmas coberturas e limites, porque um preço baixo pode esconder pouca proteção.
O que é prêmio, apólice, sinistro e franquia
Alguns termos que aparecem na proposta:
- Prêmio: o preço do seguro.
- Apólice: o documento do contrato.
- Sinistro: o evento coberto, como um incêndio ou um roubo.
- Capital segurado ou limite máximo de indenização (LMI): o valor máximo que a seguradora paga por cobertura.
- Franquia: a parte do prejuízo que fica por sua conta, quando prevista. O conceito é parecido com o do seguro auto, e você pode ver mais em franquia do seguro.
Casa própria, apartamento e imóvel alugado
Dono do imóvel
Pode segurar a construção (paredes, estrutura) e também o conteúdo (móveis, eletrodomésticos). Em apartamento, o condomínio costuma ter um seguro das áreas comuns, mas ele não protege o interior da sua unidade. Verifique o que exatamente a apólice do condomínio cobre.
Inquilino
O inquilino pode contratar seguro para o conteúdo (seus bens) e para a responsabilidade civil, que cobre danos que você cause ao imóvel ou a vizinhos. O seguro do conteúdo é diferente do seguro fiança, que é uma forma de garantia do aluguel: veja seguro fiança para aluguel.
Vale a pena contratar o seguro residencial?
Costuma valer a pena quando:
- o imóvel é seu maior patrimônio e uma perda grave seria difícil de bancar;
- você mora em apartamento com muitos eletrodomésticos e equipamentos;
- há risco de roubo, alagamento ou vendaval na região;
- você quer assistências de emergência, como chaveiro e encanador;
- o imóvel é financiado, caso em que o banco pode exigir seguro. Veja a categoria financiamento e consórcio.
Pode ser menos necessário quando o valor do conteúdo é baixo e você tem reserva para repor perdas. Ainda assim, a responsabilidade civil costuma ser uma proteção barata e útil.
Como contratar com segurança
- Faça o inventário dos seus bens: liste os principais itens e valores aproximados. Guarde notas fiscais e fotos.
- Defina o que quer cobrir: estrutura, conteúdo, ou ambos.
- Peça cotações em mais de um lugar e compare coberturas e limites.
- Declare corretamente o tipo de imóvel, se tem alarme, se está habitado e quem mora nele.
- Confira a autorização da seguradora. Veja como saber se a seguradora é autorizada pela SUSEP.
- Leia as condições gerais.
- Pague só à seguradora.
A contratação fora do estabelecimento, pela internet ou por telefone, permite desistir em até 7 dias, com devolução integral, pelo art. 49 do Código de Defesa do Consumidor.
O que fazer se acontecer um sinistro
Avise a seguradora o quanto antes, tire fotos, guarde comprovantes e, em caso de roubo, faça o boletim de ocorrência. Evite jogar fora itens danificados antes da análise. O passo a passo geral está em como acionar o seguro depois de um sinistro, e os prazos de pagamento, em prazo da seguradora para pagar a indenização.
Golpes comuns
Cuidado com boletos falsos de renovação, falsos corretores e ofertas muito abaixo do mercado. Confira o banco emissor, o valor e o beneficiário do boleto, e consulte o corretor no site da SUSEP. Mais em golpes com seguro. Para outros temas, visite a categoria Seguros.
Dicas para pagar menos sem perder proteção
- Declare o valor real do imóvel e do conteúdo. Declarar valor muito abaixo pode reduzir a indenização proporcionalmente, e declarar acima não traz vantagem.
- Escolha só as coberturas que fazem sentido para o seu caso. Quem mora em apartamento alto, por exemplo, pode não precisar de alagamento.
- Pergunte sobre descontos por itens de segurança, como alarme e portaria.
- Revise a apólice todo ano. Compras novas, uma reforma ou a mudança de moradores alteram o que precisa estar coberto.
- Não use o valor da apólice antiga na renovação sem conferir. Os preços dos bens mudam com o tempo.
Um hábito simples ajuda muito: fotografe cada cômodo e guarde as notas fiscais dos bens mais caros em uma pasta no celular. Em caso de sinistro, isso agiliza a comprovação do que foi perdido.
Perguntas frequentes
O seguro residencial cobre roubo?
Só se a cobertura de roubo estiver contratada, e em geral é roubo e furto qualificado, ou seja, com arrombamento ou violência. Furto simples costuma ficar de fora.
O seguro do condomínio protege meu apartamento?
Em geral, protege as áreas comuns. O interior da sua unidade costuma exigir um seguro próprio.
Alagamento está incluído?
Não automaticamente. Precisa estar contratado, e há regras sobre o tipo de ocorrência.
Inquilino pode fazer seguro residencial?
Pode, para o conteúdo e a responsabilidade civil.
Qual o prazo para a seguradora pagar?
Em regra, a seguradora tem até 30 dias para analisar e, reconhecida a cobertura, mais 30 dias para pagar, a contar do aviso com todos os documentos (Lei 15.040/2024, em vigor desde 11/12/2025). O prazo pode ser suspenso se ela pedir documentos complementares, e no atraso há multa de 2%, correção e juros.
O Mundo Valor é um site independente de conteúdo. Não vendemos seguros e não temos vínculo com seguradoras, corretoras ou com a SUSEP. Confira sempre as condições gerais da apólice antes de contratar.


